
Рынок СПГ: Россия реализует свои логистические преимущества
Пока Катар ищет американский газ для своих клиентов, российские арктические проекты наращивают добычу и закрепляются на китайском рынке
Александр Пасечник, руководитель аналитического управления Фонда национальной энергетической безопасности; эксперт Финансового университета при Правительстве РФ
Мировой рынок сжиженного природного газа (СПГ) переживает тектонический сдвиг, вызванный затяжным конфликтом в Персидском заливе. Ормузский пролив, через который до войны проходила пятая часть глобальных поставок СПГ, де-факто парализован уже более полугода. Это вынуждает крупнейших производителей и покупателей искать обходные пути, перекраивать контрактные схемы и переосмысливать саму архитектуру логистики. И в этом хаосе всё отчётливее проявляется преимущество поставщиков, чьи маршруты не зависят от ближневосточных узких мест.
Наиболее показательный сюжет — трансформация Катара. Страна, которая до конфликта обеспечивала около пятой части мирового экспорта СПГ, сегодня ведет переговоры о закупке американского сжиженного газа для своих клиентов. По данным портала Bloomberg, QatarEnergy проявляет интерес к долгосрочным контрактам на поставки с текущих и строящихся экспортных проектов США. Это первый случай с начала конфликта, когда Доха рассматривает расширение портфеля за пределами Ближнего Востока.
Причина прозаична и драматична одновременно. Крупнейший в мире завод по сжижению газа в Рас-Лаффане был поврежден иранским ракетным ударом, а его полное восстановление может занять несколько лет. Одновременно транспортировка газовозов через Ормузский пролив стала практически невозможной из-за военных рисков. Группа QatarEnergy уже уведомила клиентов о продлении форс-мажора как минимум до начала ноября. В результате Катар, десятилетиями выступавший гарантом стабильности на рынке СПГ, сегодня вынужден искать газ на стороне, чтобы выполнить собственные обязательства.
Этот сюжет подчеркивает масштаб переворота: государство, обладающее третьими в мире доказанными запасами газа, покупает сырье у конкурентов. Американские поставщики, напротив, получают уникальное окно возможностей — их СПГ становится страховкой для тех, кто лишился доступа к ближневосточным объёмам. Показательно, что Катар уже владеет долей в техасском заводе Golden Pass, который в апреле произвел первую партию, и наращивает возможности через своё трейдинговое подразделение.
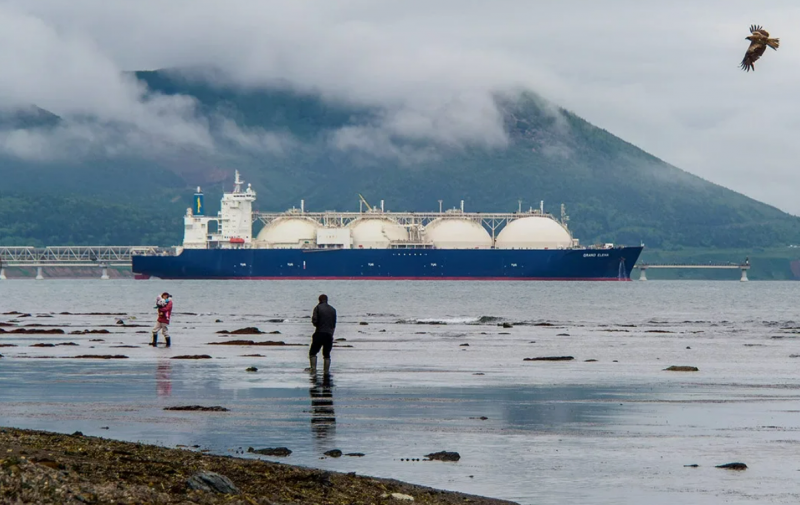
На этом фоне российские СПГ-проекты демонстрируют парадоксальную устойчивость. Bloomberg отмечает, что завод «Арктик СПГ 2», находящийся под санкциями США, в июле и августе добывал газ рекордными темпами — более 27 млн кубометров в сутки, что почти вдвое превышает показатель августа 2025 года. Экспорт достиг исторических максимумов два месяца подряд. Ключевой фактор — расширение так называемого теневого флота. По данным отслеживания судов, собранным Bloomberg у проекта сейчас не менее 20 танкеров, большинство из которых имеют непрозрачную структуру собственности, против 11 в конце декабря.
Этот рост не был бы возможен без логистической автономии. Российские арктические проекты отгружают продукцию через Северный морской путь (СМП), который не зависит от Ормузского пролива, Баб-эль-Мандеба или Суэца. Маршрут связывает заполярные заводы с азиатскими рынками напрямую, минуя все горячие точки Ближнего Востока. Именно эта автономия позволяет Москве наращивать поставки даже под санкционным давлением: теневой флот компенсирует отсутствие доступа к западным судам и страхованию, а СМП обеспечивает физическую доставку.
Вице-премьер РФ Александр Новак на Российско-китайском энергетическом бизнес-форуме во Владивостоке констатировал: Россия вошла в тройку ведущих поставщиков СПГ на китайском рынке. Китайские корпорации участвуют в крупнейших арктических проектах, а Северный морской путь, по словам А.Новака, открывает «дополнительное окно для энергетических грузов в Китай».
Тем временем ситуация с поставками российского СПГ в Европу развивается по противоположному сценарию. По данным ТАСС, в августе импорт российского сжиженного газа в ЕС упал до 682 млн кубометров — пятилетнего минимума с сентября 2021 года. Это на 46% меньше, чем в июле, и на 37% ниже уровня августа прошлого года.
Однако за январь–август совокупный импорт российского СПГ в Европу вырос на 11%, до 15,3 млрд кубометров. Парадокс объясняется просто: запрет на импорт по краткосрочным контрактам вступил в силу 25 апреля, и трейдеры успели выбрать объемы по долгосрочным соглашениям до введения ограничений. Августовский провал — это не столько результат политики, сколько исчерпание законтрактованных объемов.
Показательно, что общий импорт СПГ Европой в августе составил 10,5 млрд кубометров, а поставки с американского направления выросли в полтора раза, до 7,7 млрд. Африка обеспечила 10,8 млрд кубометров с начала года, Ближний Восток — лишь 2,6 млрд, что на 67% меньше из-за конфликта. Европа замещает российские и катарские объемы американскими «молекулами свободы», но платит за это премию.
С 1 января 2027 года ЕС полностью запретит импорт российского СПГ, а с 30 сентября — трубопроводного газа. Президент России Владимир Путин уже заявил, что Россия, учитывая эти планы, может сама досрочно инициировать тотальный уход с европейского рынка и переориентировать поставки на лояльных покупателей.
Складывающаяся конфигурация позволяет сформулировать несколько принципиальных наблюдений. Во-первых, конфликт в Персидском заливе разрушил привычную иерархию поставщиков СПГ. Катар, десятилетиями бывший надежным экспортером, сегодня сам ищет газ. Американские проекты, напротив, становятся страховочным ресурсом для тех, кто потерял доступ к ближневосточным объёмам.
Во-вторых, российские арктические проекты доказали способность работать в условиях санкций за счет расширения парка метановозов и альтернативных маршрутов. СМП превратился из экзотической трассы в полноценный экспортный коридор, не зависящий от конфликтных проливов.
В-третьих, европейская стратегия отказа от российского СПГ сталкивается с растущими издержками. Замещение идет за счет более дорогого американского газа, а азиатские покупатели, прежде всего КНР, получают доступ к российским объемам по конкурентным ценам.
В-четвертых, Поднебесная становится ключевым бенефициаром переформатирования рынка: она наращивает импорт российского СПГ, участвует в арктических проектах и получает газ, не зависящий от Ормузского пролива.
Таким образом, мировой рынок СПГ вступает в новую фазу, где решающим фактором становится не цена, а надежность маршрута. Пока Ормузский пролив остается зоной военных действий, а Катар закупает американский газ для своих клиентов, российские арктические проекты демонстрируют, что логистическая автономия — это не абстрактное преимущество, а конкретный инструмент, позволяющий наращивать поставки даже под санкционным давлением.
