
Владимир Блинков, экономический обозреватель
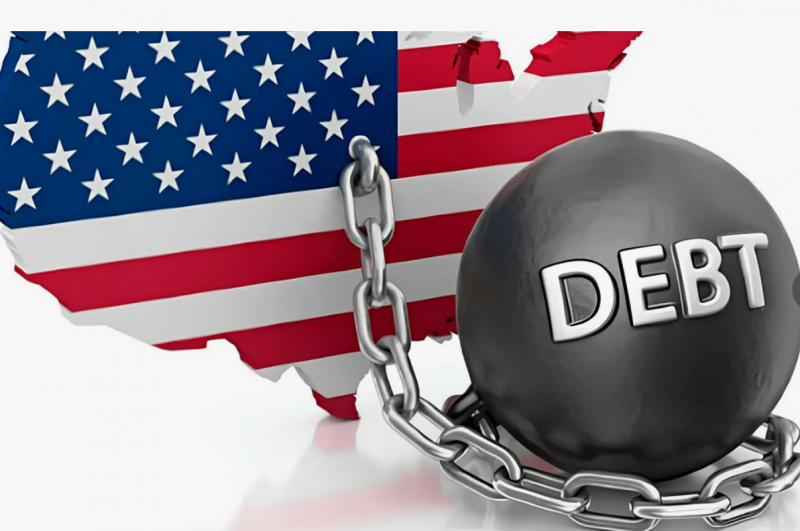
По состоянию на 16 октября 2026 г. госдолг США составил 40,338 трлн долл., за последние 10 лет он вырос более, чем вдвое. По прогнозам аналитиков Bank of America он будет продолжать расти и к 2033 г. достигнет 50 трлн долл. Причина - стабильно дефицитный бюджет: с 2002 г. страна тратит больше, чем зарабатывает т.к. ее правительства привыкли жить на широкую ногу, практически ни в чем себе не отказывая.
Есть две причины, по которым во всем мире постоянно интересуются размером американского госдолга. Если в США случится дефолт и они не смогут обслуживать долги это сильно ударит по курсу доллара и, как следствие, по стоимости активов тех государств и компаний, которые хранят в нем деньги (а более 57% ЗРВ стран мира приходится на доллар). Кроме того, сейчас американские государственные долговые бумаги (трежериз) - один из самых ликвидных активов, которые используют в качестве залога по сделкам. И в случае дефолта эти залоги сильно обесценятся.
Оценивая складывающуюся ситуацию известный американский инвестор, основатель компании Bridgewater Associates Рэй Далиов интервью Bloomberg отметил, что США вплотную приблизились к долговому кризису. По его мнению, в ближайшие три года рост затрат на обслуживание долга и ослабление спроса со стороны иностранных покупателей могут спровоцировать кризис, По оценкам американских аналитиков ежегодные расходы на выплату процентов уже к 2028 г. вырастут до 1,5 трлн долл. По мнению Рэя Далио - это совершенно неподъемная сумма, которая вдвое превысит военный бюджет на 2028 г. и подобные расходы Штаты себе просто позволить не смогут. Кроме того, отметил он, сейчас для покрытия дефицита власти страны опираются на значительные объемы иностранного капитала - около трети средств. В частности, ранее значительная их часть поступала от Китая и Японии, а также государств Ближнего Востока. Но сейчас ситуация меняется.
Китай, ранее крупнейший держатель трежериз, не намерен в дальнейшем продолжать накапливать американский долг, наоборот он его распродает. По данным министерства финансов США объем принадлежащих Китаю казначейских облигаций сократился до 618 млрд долл. - самый низкий показатель с 2008 г. Параллельно Китай увеличивает покупки золота. По данным Государственного управления валютного контроля КНР и Всемирного совета по золоту (WGC), в августе запасы Народного банка Китая достигли 2387 тонн, увеличиваясь двадцать второй месяц подряд.
Изменилось и поведение Японии, ныне крупнейшего иностранного держателя американских трежериз (почти 1,11 трлн долл. или 2,77% его объема). Ранее она вкладывала в американский госдолг значительные средства. Но сейчас экономическая ситуация в Японии меняется. В прошлом месяце доходность 10-летних японских гособлигаций впервые с 1996 г. достигла 3% и японцам нужны средства для рефинансирования собственного долга. В новых условиях Япония хочет вернуть часть денег, инвестированных в американский госдолг, и притом весьма значительную.
Другим крупным инвесторам в американский госдолг – странам Залива, сейчас тоже приходится непросто, причем в значительной степени из-за инициированной Трампом войны с Ираном. В итоге сейчас иностранный капитал все менее тяготеет к США.
Однако финансовые власти США считают, что пока рост ВВП опережает доходность казначейских облигаций, ситуация под контролем. По их мнению, экономика США не только смогла выдержать потрясения, вызванные тарифами Дональда Трампа и войной с Ираном, но и продолжает демонстрировать высокие темпы роста. Но, как считают эксперты журнала Fortune, не все так безоблачно. Перегрев американской экономики, пузырь вокруг ИИ и усиление инфляционного давления уже привели к резкому росту доходностей казначейских облигаций, увеличив расходы на обслуживание государственного долга. По их мнению, экономика оказалась в замкнутом круге: ей необходимо сохранять высокие темпы роста, чтобы опережать рост стоимости заимствований и не допустить ситуации, при которой государственный долг будет увеличиваться быстрее ВВП. И вопрос заключается в том, как долго американская экономика сможет расти быстрее, чем увеличивается долговая нагрузка.
Уже сейчас доходность 10-ти и 30-ти летних трежериз (выше 5% и 6%) приблизилась к темпам номинального роста ВВП, что делает государственный долг менее устойчивым. При этом бум инвестиций в дата-центры для ИИ требует огромных капитальных вложений, источником которых являются заемные деньги. Ряд аналитиков с Уолл-стрит предупреждает, что пузырь вокруг ИИ вскоре может лопнуть, лишив экономику одного из главных источников роста. И инвесторы уже занервничали из-за огромных долговых обязательств в сфере ИИ. Дополнительным триггером для беспокойства стал обвал в облигациях американской компании, которая занимается облачными вычислениями, - CoreWeave - пример снижения доверия к долгам, завязанным на буме ИИ.
Это показывает, что склонность к риску начала снижаться и капитал побежал в безопасные активы. В итоге темпы роста ВВП могут оказаться ниже темпов роста стоимости заимствований, что может привести к финансовому кризису. По мнению Ручира Шарма, председателя Rockefeller International, это будет означать «начало эпохи более жесткой денежно-кредитной политики, в которой финансировать ИИ-мегапроекты станет сложнее».
Не радует и статистика по инфляции, которая остается высокой - цены растут быстрее ожиданий, а значит, ФРС продолжит ужесточать процентную ставку. Рынок рассчитывает еще на три ее повышения по 0,25 п.п. к лету следующего года. Каждое повышение ставки делает рефинансирование долга США более затратным.
Так что проблема не только в том, что размер госдолга очень велик. Велики и размеры бюджетного дефицита США и общая потребность в финансировании. Ведь при оценке перспектив рынка госдолга учитываются не только дефицит государственных финансов, но и расходы на развитие ИИ и другие масштабные статьи расходов, ведь средства поступают из тех же самых источников. А их доступность снижается. Все это повышает вероятность массовых распродаж на рынке американского госдолга.
О вероятности таких событий свидетельствует массовая распродажа акций полупроводниковых компаний на мировых рынках - тех, кто напрямую связан с бумом ИИ. Например, корейский индекс Kospi 14 октября рухнул на 8%, с сентябрьского максимума снижение составляет 20%. Японский Nikkei 225 потерял более чем 4% сегодня. В обоих случаях лидеры падения - именно полупроводники: SK Hynix и Samsung в Корее, Ibiden и Kioxia в Японии.
Пока правительство США продолжает занимать триллионы долларов для поддержания финансового пузыря и имитации роста экономики. Но новая экономическая обстановка в мире показывает, что экономика США при сохранении текущего подхода протянет не больше 5-10 лет. Её могут спасти только кардинальные изменения экономической модели, которые либо будут введены в качестве спланированных государством мер (что вряд ли), либо возникнут в результате масштабного финансового кризиса. И, учитывая подобные катастрофические перемены, США лишаться текущего экономического превосходства и военной мощи. Такого мнения придерживается все большее число экспертов, которые бьют тревогу по поводу темпов, с которыми правительство США набирает долги.
