
Энергетическая дилемма Глобального Юга
Страны Азии, Африки и Латинской Америки потратили почти $235 млрд на китайские технологии чистой энергетики
Александр Пасечник, руководитель аналитического управления Фонда национальной энергетической безопасности; эксперт Финансового университета при Правительстве РФ
Пока внимание мира приковано к Ормузскому проливу, где сталкиваются интересы Вашингтона и Тегерана, в Лагосе, Маниле и Карачи происходит нечто менее заметное, но куда более значимое в долгосрочной перспективе. Развивающиеся экономики Азии, Африки и Латинской Америки с 2024 года опережают остальной мир по расходам на ключевые компоненты чистой энергетики. По данным аналитического центра Ember, на страны Глобального Юга* пришлось более половины общемировых расходов на три группы технологий китайского производства: сетевое оборудование, системы охлаждения и солнечные установки.
Долгое время считалось, что энергопереход на развивающихся рынках ограничивается установкой солнечных панелей — они дешевы и просты в монтаже. Однако данные об импорте китайского оборудования рисуют иную картину. С начала 2024 года Индия, Пакистан, Филиппины, Бразилия, ЮАР и Вьетнам потратили на трансформаторы, коммутационное оборудование и кабели более $25,3 млрд — против $23,8 млрд у всего остального мира. Это означает, что на протяжении почти трех лет развивающиеся экономики несут львиную долю расходов на модернизацию электросетей.
Логика очевидна: нехватка сетевой инфраструктуры исторически была узким местом для возобновляемой энергетики. Модернизированные сети позволяют интегрировать большие объемы солнечной и ветровой генерации, обеспечивать доступ к электричеству новым потребителям и эффективнее управлять перетоками мощности. Без этого солнечные панели остаются бесполезным оборудованием.
Второй по значимости блок — охлаждающее оборудование. С января 2024 года развивающиеся экономики потратили на него почти $26 млрд против $21 млрд у остального мира. В жарких и быстрорастущих городах спрос на кондиционеры становится важным фактором потребления электроэнергии. И здесь возникает двойственный эффект: кондиционеры увеличивают нагрузку на сеть, но одновременное развитие базовой инфраструктуры позволяет энергокомпаниям опережать рост спроса и готовить систему к увеличению выработки из чистых источников.
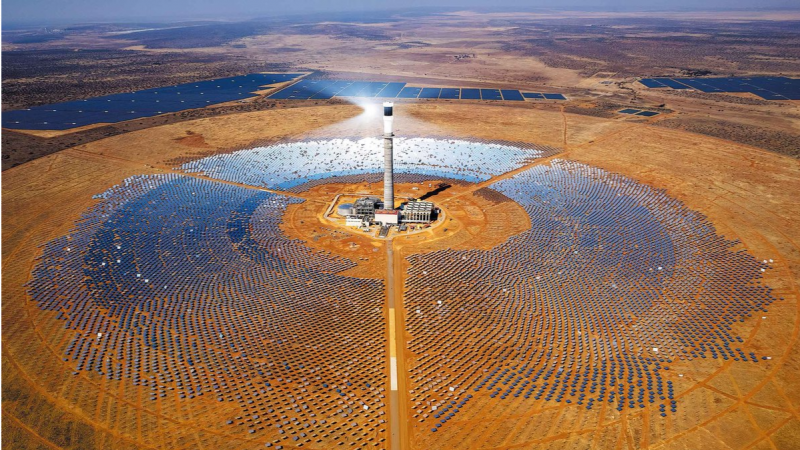
Третий блок — солнечные фотоэлектрические системы. С 2024 года Глобальный Юг потратил на них почти $47 млрд против $37 млрд у остального мира, что составляет 55,4% мировых расходов. Каждая установленная панель соответствует определенному объему топлива, которое больше никогда не потребуется импортировать для производства электроэнергии.
Отдельный сюжет — электрификация транспорта. За первые восемь месяцев 2026 года развивающиеся рынки потратили $73,2 млрд на импортные китайские электромобили. Для сравнения: за те же месяцы 2023 года эта сумма составляла лишь $6 млрд. Рост более чем в двенадцать раз. Богатые экономики по-прежнему лидируют по абсолютным расходам ($116,5 млрд), но разрыв стремительно сокращается.
Единственная сфера, где Глобальный Юг заметно отстает, — системы хранения энергии. С 2024 года на развитые экономики пришлось 71% совокупных расходов на китайские аккумуляторы, на развивающиеся — лишь 29%. Это тревожный сигнал: без накопителей электросети с высокой долей солнечной генерации рискуют столкнуться с масштабными ограничениями выработки и ночными скачками цен, когда солнце садится. Однако инвестиции растут быстро: с $9 млрд за январь–август 2024 года до $21 млрд за те же месяцы 2026-го.
За всей этой статистикой скрывается нюанс, который редко попадает в заголовки. Электрификация и возобновляемая энергетика не отменяют первичные энергоносители — они меняют их роль. Производство солнечных панелей, их транспортировка, монтаж и последующая утилизация требуют колоссальных затрат энергии: от добычи кремния и выплавки алюминия до работы заводов и логистических цепочек. И эта энергия сегодня в значительной степени обеспечивается углеводородами.
Иными словами, Глобальный Юг строит электрическое будущее, но «строительные леса» этого будущего пока держатся на нефти, газе и угле. Замещение ископаемого топлива в генерации не означает его исчезновения из цепочки создания стоимости. Более того, рост спроса на электроэнергию — в том числе на производство оборудования для самой чистой энергетики — увеличивает нагрузку на первичный энергобаланс.
Это не аргумент против энергоперехода. Это аргумент за реализм. Государства Глобального Юга инвестируют в сети и солнечные панели не потому, что хотят отказаться от углеводородов, а потому, что хотят снизить зависимость от импортного топлива и его ценовых шоков. Ормузский кризис лишь ускорил эту логику: когда поставки нефти через ключевой пролив оказываются под угрозой, электрификация собственной экономики становится вопросом не идеологии, а безопасности.
Данные Ember описывают масштабную трансформацию: почти $235 млрд потрачено странами Глобального Юга на китайские технологии чистой энергетики с начала 2024 года. Это не банальная покупка солнечных панелей — это системная перестройка энергетических сетей, транспорта и охлаждения. Ближневосточный кризис, каким бы острым он ни был, не создал эту тенденцию, но придал ей дополнительное ускорение.
Однако было бы ошибкой интерпретировать эти данные как закат углеводородов. Электрификация опирается на первичную энергию, а первичная энергия сегодня — это по-прежнему нефть, газ и уголь. Солнце и ветер становятся все более важными в генерации, но они не отменяют углеводородную базу производства, логистики и утилизации. Глобальный Юг строит более современные энергосистемы, которые меньше зависят от импортного топлива в повседневной жизни, но их фундамент пока остается углеводородным.
Ормузский пролив может вновь полностью открыться, а может и нет. Трансформаторы и аккумуляторные парки, о которых пишет Ember, никуда не денутся. Но и нефть не уйдет с рынка — по крайней мере, в обозримом будущем. И это, пожалуй, главный урок: энергопереход — не замена одного источника другим, а перестройка всей системы, в которой углеводороды еще долго будут играть роль, далеко выходящую за пределы топливного бака.
*«Глобальный Юг» — здесь политико-экономическое, а не географическое понятие; Китай концептуально входит в него, но в статистике Ember вынесен за скобки, поскольку выступает поставщиком технологий, а не их покупателем.
