
Ормузский шок и переформатирование рынка СПГ
Азиатский спрос, европейский дефицит и место России в новой конфигурации
Александр Пасечник, руководитель аналитического управления Фонда национальной энергетической безопасности; эксперт Финансового университета при Правительстве РФ
Перестройка мирового рынка сжиженного природного газа (СПГ), начавшаяся в 2026 году, имеет конкретную точку отсчета. Фактическое закрытие Ормузского пролива после атак США и Израиля на Иран 28 февраля, по сути, вывело из игры Катар — одного из ключевых глобальных экспортеров СПГ. Последствия оказались немедленными и симметричными для обоих полушарий: спотовые цены на поставки в Северную Азию к неделе по 16 октября поднялись до $29,3 за миллион британских тепловых единиц (млн БТЕ) — максимума с декабря 2023 года и почти втрое выше уровня $10,4, фиксировавшегося в конце февраля, до начала войны.
При этом физический дефицит партий не привел к падению спроса: по оценке Kpler, октябрьский импорт СПГ в Азию достиг 23,31 млн тонн — трехмесячного максимума и второго по величине месячного показателя с момента начала ближневосточного конфликта. Рынок продемонстрировал ту особенность, которая редко проявляется в спокойные периоды: покупатели готовы платить почти втрое дороже, когда речь идет о гарантированном тепле зимой, а не о ценовой оптимизации.
Азиатская динамика при этом неоднородна, и именно эта неоднородность важна для понимания структурных сдвигов. Китай, крупнейший импортер сверхохлажденного топлива, обычно описываемый как покупатель, чувствительный к цене, в октябре нарастил закупки до 5,47 млн тонн против 5,20 млн тонн в сентябре — третий по величине месячный показатель с начала текущего года. Это означает, что подготовка к зиме в Северном полушарии перевешивает ценовой фактор даже при спотовых котировках, превышающих $29 за млн БТЕ. Япония, напротив, сокращает импорт до пятимесячного минимума в 4,47 млн тонн: запасы энергокомпаний на 18 октября составляли 2,54 млн тонн, что на 36% выше уровня аналогичной даты 2025 года, а значительная часть контрактов привязана к сорту нефти Brent, торговавшемуся в осенние сессии преимущественно выше отметки $100 за баррель и в начале азиатских торгов 22 октября превысившему $110 за баррель. Иными словами, японские компании оказались заложниками формулы цены, а китайские — заложниками необходимости обеспечить баланс. Прогноз синоптиков о сильном Эль-Ниньо (климатическое явление, при котором поверхностные воды в центральной и восточной экваториальной части Тихого океана аномально сильно прогреваются) добавляет неопределенности: более теплая и влажная зима в Европе способна ослабить спрос на отопление, тогда как в Северной Азии то же явление обычно приносит суровые зимние штормы и, напротив, поддерживает потребление газа. Для поставщиков это означает, что география спроса становится подвижной, а устойчивость контрактной базы ценится выше разовых ценовых пиков.
Европейская картина в этом контексте выглядит парадоксальной и все более уязвимой. По данным Gas Infrastructure Europe, 20 октября нетто-отбор из европейских подземных хранилищ (ПХГ) впервые за осенний сезон превысил закачку, а средняя заполненность снизилась до 74,58%, или 75 млрд кубометров. Это означает формальное начало отопительного сезона при уровне запасов, который примерно на 15 процентных пунктов ниже среднего значения за последние пять лет на ту же дату, когда показатель превышал 89%.
Еврокомиссия, изначально ориентировавшаяся на 90-процентную заполненность «подземок» к 1 ноября, в июне понизила целевой ориентир до 80%, прямо ссылаясь на кризис вокруг Ормузского пролива. Показательно, что даже при таких ценах европейский импорт в октябре оценивается Kpler в 9,11 млн тонн — больше сентябрьских 7,76 млн, но заметно ниже 10,59 млн тонн октября прошлого года.
Как итог, Европа входит в зиму с минимальными запасами, высокой стоимостью топлива и сокращающимся физическим предложением. Что серьезно повышает риски энергобезопасности региона.
На этом фоне решение НОВАТЭКа переориентировать поставки с европейского рынка на другие направления выглядит не вынужденной реакцией, а прагматичным ответом на институциональный тупик. Глава компании Леонид Михельсон выразил на полях XIX Веронского Евразийского экономического форума предельно ясную позицию: компания работает над переориентацией поставок, но считает, что европейские власти еще могут пересмотреть решение о запрете импорта российского СПГ в интересах собственной энергетической безопасности. «Потеря рабочих мест в Европе происходит. Надеюсь, что еще есть время для пересмотра решений», — отметил он, напомнив, что 21-й пакет санкций оставил европейским компаниям с долгосрочными договорами и занятым в логистике по этим договорам возможность прорабатывать поставки на любые другие рынки.
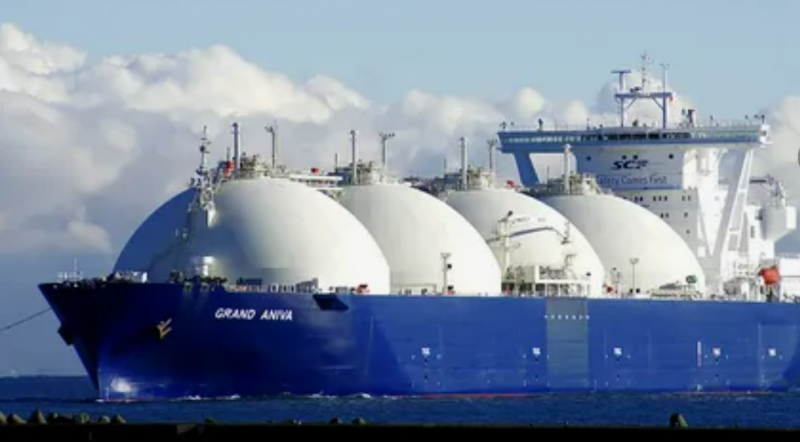
Здесь важна хронология: с 1 января 2027 года прямой экспорт российского СПГ в ЕС прекращается, однако для долгосрочных контрактов, заключенных до 24 февраля 2022 года, сохраняется переходный период — поставки по ним разрешены до 25 июля 2027 года, причем эта отсрочка может и продлеваться. Именно эта оговорка и создает правовое пространство, о котором говорит Л.Михельсон: формально запрещая импорт в Европу, Брюссель оставляет европейским операторам возможность перенаправлять те же объемы на рынки за пределами ЕС. Фактически это означает, что Брюссель сам создал правовую лазейку, позволяющую перенаправить объемы туда, где они востребованы, — и НОВАТЭК эту возможность не прочь использовать. На вопрос журналистов, куда компания может перенаправить свой СПГ, Л.Михельсон ответил коротко: «У нас проблем нет, мы решаем все эти вопросы». За этой фразой стоит не бравада, а реальная ресурсная база: «Ямал СПГ» работает на пределе эксплуатационной мощности, а «Арктик СПГ 2» наращивает обороты: отгрузки растут по мере расширения парка газовозов ледового класса Arc7. Именно арктические проекты обеспечивают России то, чего лишены многие конкуренты, — физический объем, который можно направить в Азию по Северному морскому пути (СМП), не завися от Ормузского пролива, Суэцкого канала или политической конъюнктуры в ЕС.
Для азиатских покупателей, столкнувшихся с трехкратным ростом спотовых цен и исчезновением катарских партий, российский СПГ с Ямала и Гыдана оказывается не просто одним из вариантов, а наиболее предсказуемым по срокам и логистике. Показательно, что рост китайских закупок в октябре происходил именно в условиях, когда цена достигла максимума с декабря 2023 года: Пекин готов платить дороже за надежность, и российские объемы в этой логике занимают все более заметное место.
При этом РФ экспортирует СПГ не только с арктических проектов. В палитре — завод «Сахалин-2», оператором которого после перехода в российскую юрисдикцию стало ООО «Сахалинская энергия» (контролируется «Газпромом»), для которого Азия остается безальтернативным опорным рынком: Япония, Китай и Южная Корея формируют практически весь портфель поставок. При этом Токио рассматривает сахалинский СПГ как критически важный элемент национальной энергобезопасности, обеспечивающий порядка 9% всего импорта СПГ. Показательно, что даже в условиях давления Запада на российские СПГ-проекты Япония последовательно добивается исключений для «Сахалина-2»: разрешения на поставки продлеваются ежегодно с 2022 года, а Токио на официальном уровне разъясняет странам G7 и ЕС, что этот канал не подпадает под ограничения и должен сохраняться в интересах стабильного энергоснабжения. Иными словами, там, где речь идет о базовой энергобезопасности, японская практика неизменно берет верх над санкционной доктриной — и «Сахалин-2» остается наиболее наглядным тому подтверждением.
Изложенное позволяет сделать ряд выводов. Во-первых, ормузский шок обнажил структурную хрупкость традиционных маршрутов СПГ и превратил диверсификацию логистики из теоретической рекомендации в практическую необходимость. Во-вторых, азиатский спрос продемонстрировал эластичность, обратную ценовой: даже при котировках, почти втрое превышающих довоенные, крупнейшие импортеры наращивают закупки, поскольку речь идет о базовой энергетической безопасности, а не о рыночной оптимизации. В-третьих, Европа, сократив импорт и войдя в отопительный сезон с исторически минимальными запасами, сама ограничила собственные возможности влиять на рынок, а решение о запрете российского СПГ в 21-м пакете ЕС обернулось против энергетической устойчивости региона. В-четвертых, Россия в этой конфигурации выступает надежным поставщиком, располагающим редким сочетанием ресурсов, флота и независимого маршрута: арктические проекты и СМП позволяют обслуживать азиатский спрос там, где конкуренты зависят от проливов и политических решений. Наконец, в-пятых, сохранение европейского рынка как опции — при готовности Брюсселя пересмотреть ограничения — остается для России инструментом, а не уступкой: глава НОВАТЭКа прямо указывает, что время для пересмотра еще есть, и это оставляет Москве пространство для маневра.
