
Европа против Азии: конкуренция за газ будет жесткой
Запасы в ЕС на 15-летнем минимуме, азиатские покупатели впервые готовы платить больше, чем в кризисном 2022 году
Александр Пасечник, руководитель аналитического управления Фонда национальной энергетической безопасности; эксперт Финансового университета при Правительстве РФ
Европейский газовый рынок входит в отопительный сезон в состоянии, которое аналитики Goldman Sachs называют «худшим за последние пятнадцать лет». Заполненность подземных хранилищ ЕС находится на минимальных отметках для этого времени года, а цены на СПГ более чем удвоились с начала войны между США и Ираном.
Однако главная угроза приходит не из Персидского залива, а из Азии: страны, которые в 2022 году отказывались от дорогого топлива, теперь готовы платить больше, и это меняет расстановку сил на глобальном рынке.
Итак, фундаментальный сдвиг — Азию перестал пугать «чек». Во время кризиса 2022 года развивающиеся страны Азии — Индия, Пакистан, Бангладеш — массово отказывались от спотовых партий СПГ, когда цены превышали $25 за миллион британских тепловых единиц (БТЕ). Теперь ситуация иная. По данным инвестгруппы Morgan Stanley, Пакистан и Бангладеш покупают партии примерно по $25, и пока в рынке. Азиатский эталон Platts JKM в середине сентября приблизился к $30 за миллион БТЕ, тогда как поставки в Европу оценивались Spark Commodities в $24,6. Разрыв сокращается, и это сигнал о структурной трансформации.
Гендиректор японской компании Inpex Такаюки Уэда охарактеризовал происходящее как «фундаментальный сдвиг на газовом рынке». «Индия и Пакистан, похоже, уже привыкли к колебаниям цен. Они по-прежнему очень заинтересованы в закупках», — отметил он. Причина проста: возможности для дальнейшей экономии исчерпаны. С начала развязанной США войны с Ираном азиатские страны уже резко сократили потребление, что привело к веерным отключениям электроэнергии в некоторых из них. Многие перешли на уголь, но, как отмечает гендиректор Woodside Energy Лиз Уэсткотт, «эти возможности не безграничны».
В свою очередь Европа оказалась в не менее сложном положении. Потребление газа в ЕС снизилось еще до того, как конфликт США с Ираном кардинально нарушил судоходство через Ормузский пролив. Меры экономии, введенные в 2022 году, в основном сохраняются, поэтому дальнейшее сокращение спроса потребует, по оценкам Goldman Sachs, гораздо более высоких цен. Старший партнер Boston Consulting Group Андерс Порсборг-Смит называет конкуренцию Европы и Азии за СПГ «неизбежной».
Пока разницы между ценами в Азии и Европе недостаточно, чтобы перенаправить в АТР грузы, предназначенные для европейских покупателей. Но баланс может измениться, если Китай — крупнейший азиатский импортер СПГ — нарастит закупки после летнего сокращения. Другим фактором может стать снижение стоимости морских перевозок: в этом случае поставлять американский СПГ в Азию станет выгоднее, и Европа останется без части объемов.
Впрочем, аппетиты и возможности азиатских покупателей тоже небезграничны. Представители ряда индийских промпотребителей сообщили Goldman Sachs, что не смогут покупать СПГ дороже $30 за миллион БТЕ. Если атаки в Персидском заливе продолжатся, а регулярные перевозки через Ормуз не возобновятся, зимой цены могут достичь $35, прогнозируют аналитики.
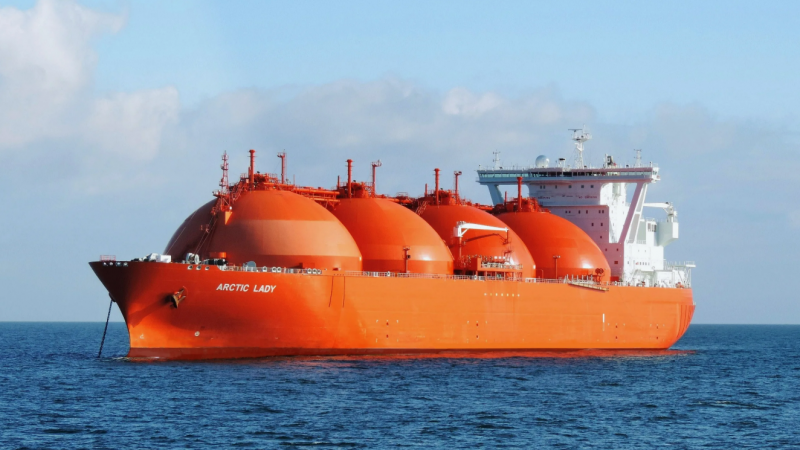
На этом фоне единственная хорошая новость для потребителей приходит из Катара. По данным Bloomberg, страна постепенно возобновляет перевозки СПГ через Ормузский пролив: за последнюю неделю из Персидского залива вышли как минимум два загруженных метановоза, еще несколько порожних судов прошли в обратном направлении. Это самое продолжительное оживление катарских перевозок с начала июля, когда страна почти прекратила экспорт после атаки на один из газовозов. Однако объемы остаются значительно ниже довоенных трех партий в сутки.
Министр энергетики Катара Саад Шерида аль-Кааби заявил на Катарском экономическом форуме (проходил в рамках спецсессии Генеральной Ассамблеи ООН, Нью-Йорк, 20 сентября), что неповреждённые участки Рас-Лаффана — крупнейшего в мире комплекса по экспорту СПГ — смогут возобновить работу «в течение пары недель» после открытия Ормузского пролива. Но пока пролив не открыт, и даже частичное восстановление экспорта лишь слегка ослабит мировой дефицит.
В общей картине мирового рынка СПГ любопытны данные по «Арктик СПГ 2» — российскому арктическому проекту, который, несмотря на санкционное давление, наращивает обороты. По данным Bloomberg, в июле–августе 2026 года добыча газа на проекте превысила 27 млн куб. м в сутки — почти вдвое больше, чем в августе прошлого года. Экспорт СПГ также обновил исторические максимумы, превысив 500 тыс. тонн в месяц два месяца подряд.
Ключевой фактор такого роста, как отмечает агентство, — расширение так называемого теневого флота. Если в конце декабря 2025 года у проекта было 11 судов, то сейчас — не менее 20. Это позволяет наращивать поставки в Китай, который остается главным покупателем арктических грузов.
Столкнувшись с нестабильностью спотового рынка, азиатские страны возвращаются к практике долгосрочных контрактов. Хотя спотовые цены резко выросли, стоимость топлива по долгосрочным договорам остается относительно стабильной — ее сдерживает ожидаемый рост экспортных мощностей, прежде всего в США. Новые предприятия должны начать работу в ближайшие три-четыре года.
«Азиатские страны снова активно заключают долгосрочные контракты. Они не хотят зависеть от крайне нестабильных спотовых цен и готовы даже доплачивать за предсказуемость поставок», — заявил главный операционный директор подразделения природных ресурсов Eni Гвидо Бруско. По словам одного из производителей СПГ, азиатские покупатели стремятся заключать договоры сроком на 20 лет, поскольку цены по ним остаются низкими. Американские производители, в свою очередь, спешат подписать контракты до ввода новых мощностей.
Показательный эпизод произошел на отраслевой конференции Gastech в Бангкоке. Глава пакистанской Pakistan GasPort Икбал З. Ахмед рассказал: «Отношение американских компаний в корне изменилось. Раньше с небольшими покупателями вроде нас не хотели даже разговаривать. Теперь все компании, с которыми я встречался, готовы обсуждать цены и условия поставок».
Европейские компании, напротив, не торопятся заключать долгосрочные контракты, поскольку опасаются, что такие договоры могут не соответствовать новым требованиям ЕС, в рамках которых импортёрам предстоит измерять выбросы метана и раскрывать эти данные. Некоторые лидеры, включая президента Франции Эммануэля Макрона, призывают отложить введение правил. Председатель совета директоров греческой Aktor Group Александрос Эксархоу, недавно заключившей долгосрочный контракт с американской Venture Global, ожидает, что ЕС откажется от новых требований, если зимой дефицит СПГ усилится, а дорогие энергоносители ускорят инфляцию: «Если они еще не поняли этого, то поймут».
Энергетический кризис уже транслируется и в валютную плоскость. В сентябре евро снизился примерно на 2%, опустившись чуть ниже отметки 1,14 доллара, а цены на газ превысили 80 евро за мегаватт-час — максимум с конца 2022 года.
Европа входит в отопительный сезон при наличии нескольких неблагоприятных факторов одновременно: минимальные запасы, обострившуюся конкуренцию с Азией и ограниченный набор инструментов для дальнейшей экономии. Однако главное отличие нынешней ситуации от предыдущих кризисов — не в уровне цен, а в изменении поведения азиатских покупателей. Индия, Пакистан, Бангладеш и другие страны региона, которые в 2022 году первыми уходили с рынка, сегодня демонстрируют готовность держать удар и отстаивать свои позиции даже при ценах, которые еще недавно заставили бы их отступить. Решимость Азии платить — это вызов Европе.
Катарское восстановление поставок, хотя и обнадеживающее, остается фрагментарным и не может компенсировать ЕС потерю ближневосточных объемов в полном масштабе. Итог во многом будет зависеть от погоды: если зима будет теплой, Брюссель, быть может, справится; если обычной, газа будет катастрофически не хватать; а если холодной — цены вполне могут вернуться к уровню 2022 года или даже превзойти его.
Все очевидней, что эпоха, когда Европа могла диктовать условия на газовом рынке, окончательно ушла в прошлое. Нынешняя зима станет проверкой не только энергетической устойчивости ЕС, но и его способности конкурировать за ресурсы с противниками, которые впервые вышли на этот бой с непоколебимым намерением победить.
